広告を含みます
NISAを始めようとしたとき、最初に迷うのが「どの証券会社で口座を開くか」です。
NISA口座は、原則として1人1つの金融機関でしか持てません(年単位で変更は可能)。だから最初の選択が、そのまま長い付き合いになりやすい。
この記事では、主要なネット証券4社を比較します。ただし、「どこが一番お得か」をランキングする記事ではありません。還元率の数字は条件や時期で変わりますし、人によって合う会社が違うからです。
見るべきポイントと、各社の特徴を整理していきます。
※本記事は特定の商品・金融機関を推奨するものではありません。手数料・還元率・取扱商品は変更されることがあり、記載は執筆時点の情報です。最新の条件は各社公式サイトで必ずご確認ください。投資は自己責任で。
比較する前に:見るべきは3つ
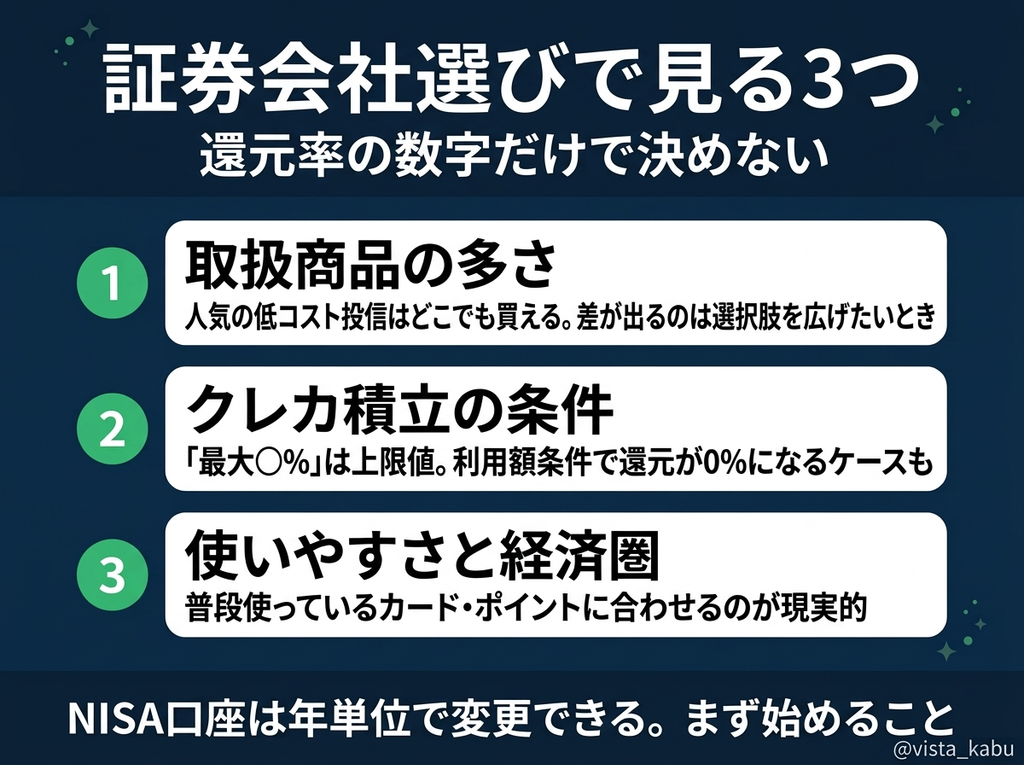
証券会社の比較記事は項目が多すぎて、かえって迷うことがあります。初めてのNISA口座なら、見るのはこの3つで十分です。
① 取扱商品の多さ。特に、つみたてに使う投資信託の品ぞろえです。もっとも、人気の低コストインデックスファンドはどの社でも買えることが多いので、差がつくのは選択肢を広げたい場合です。
② クレカ積立の有無と条件。クレジットカードで積んだときにポイントがつく仕組みです。同じ金額を積むなら、つくねんだけ有利になります。ただし、ここには後述する大きな落とし穴があります。
③ 使いやすさと経済圏。普段使っているカードやポイントとつながっているか。これは地味に効きます。
なお、国内株の売買手数料は、主要ネット証券の多くで無料化が進んでいます(条件あり)。かつては大きな比較軌でしたが、いまは差がつきにくくなっています。
⚠️ いちばん大事:還元率には“条件”がついている
比較の前に、ここだけは押さえてください。
広告や比較サイトで目にする「最大5%還元」「最大3.1%」といった数字は、多くの場合、年会費の高いカードを使った場合や、一定の条件を満たした場合の上限値です。
年会費無料の一般カードでは、0.5〜1.1%程度に落ち着くことがほとんどです。
さらに注意したいのが、カードの利用額条件です。たとえば松井証券の一般カードの場合、月間のカード利用額が5万円未満だと還元率が0%になります。「最大1%」と書いてあっても、普段そのカードを使っていなければゼロ、ということです。
マネックス証券も、従来は条件なしで1.1%でしたが、2026年10月の買付分からカード利用額の条件が追加されます(同時に年会費は永年無料に)。
つまり、還元率は「今の数字」であって、ずっと続くものではありません。還元率だけで選ぶと、条件が変わったときに持っていき場がなくなります。
4社の特徴を整理する
SBI証券
口座数で最大規模のネット証券です。取扱商品の幅が広く、国内株の売買手数料は条件を満たせば0円。単元未満株(S株)で少額から個別株を買えるのも特徴です。
クレカ積立は三井住友カードが中心で、対象カードは複数あります。還元率はカードの種類によって0.5%から上位券種ではもっと高い水準まで幅がありますが、高還元の券種は年会費がかかるため、積立額によっては年会費負けになる点には注意が必要です。まずは年会費無料のカードから検討するのが無難です。
貯まるのVポイントで、投資信託の購入にも使えます。
迷ったときの無難な選択肢、という位置づけです。コンビニと同じで、大きいところは大抵のものがそろっています。
楽天証券
NISA口座数で定評があり、初心者に人気のある証券会社です。投資信託の取扱本数は業界トップクラスで、NISA対応もつみたて投資枠で200本以上、成長投資枠で1,400本以上と充実しています。
クレカ積立は楽天カードで、月100円から10万円まで設定できます。還元率はカードの券種によって異なり、上位カードで最大2%まで。年会費無料の楽天カードでも0.5%がつきます。
強みはやはり楽天経済圏とのつながりです。楽天市場をよく使う人なら、ポイントが生活の中で回ります。さらに、対象の低コストファンドを保有しているだけでも毎月ポイントが貯まる仕組みがあります。
普段から楽天サービスを使っているなら、有力な候補になります。
マネックス証券
投資信託は約1,700本と十分な品ぞろえ。米国株に強いことでも知られています。
クレカ積立の還元率は、年会費無料のマネックスカードで最大1.1%(5万円まで)。条件なしでこの水準は高めでした。
ただし先に触れたとおり、2026年10月の買付分から還元条件が変わります。積立以外のカードショッピング利用額に応じて還元率が決まる形になるため、「積立だけ使う」場合は以前と条件が変わります。一方でカードの年会費は永年無料になります。
この記事を読むタイミングによって条件が違うので、公式サイトで最新の内容を確認してください。
松井証券
老舗の証券会社で、日本株の手数料の安さやサポート体制に定評があります。
特徴的なのは、ポイントが2本立てになっていることです。クレカ積立(JCBカード、最大1.0%)に加えて、投信を保有している間も残高に応じてポイントが貯まる(最大年率1.0%)仕組みがあります。保有残高に対するポイントは、長く持つほど効いてくるので、長期で積む人には相性がいい考え方です。
ただし、クレカ積立側の還元には先述の条件があります。一般カードでは月間利用額5万円未満で還元率が0%。JCBカードをメインで使っていない人は、ここを必ず確認してください。
iDeCoも取り扱っており、NISAと合わせて使いたい場合の選択肢になります。
で、どう選ぶか
ここまで見てきて、正直なところ「つみたて投資枠で低コストのインデックスファンドを積む」だけなら、4社のどこを選んでも大きな失敗にはなりません。人気ファンドはどこでも買えますし、手数料も差がなくなっています。
その上で、判断軸をひとつ持つなら、自分が普段使っているカード・ポイントに合わせるのが現実的です。
楽天カードをメインで使っているなら楽天証券。三井住友カードならSBI証券。JCBカードをメインで使っていて、かつ長期で保有し続けるつもりなら松井証券。特に紐づいた経済圏がないなら、マネックス証券やSBI証券の年会費無料カード。
還元率の小さな差を追いかけて使わないカードを作るより、既に使っているものに合わせるほうが、結局続きます。
それと、最後にひとつ。NISA口座は年単位で変更できます。決められなくて始められない、というのが一番もったいないので、まずは使いやすいところで始めてしまう、というのもひとつの答えです。
まとめ
- 初めてのNISA口座なら、見るは取扱商品・クレカ積立・使いやすさの3つで十分
- 国内株の手数料は無料化が進み、大きな差がつきにくくなっている
- 「最大○%還元」は上限値。年会費無料カードなら0.5〜1.1%程度が現実的
- 還元にはカード利用額などの条件がつくことがあり、条件未達だと0%のケースも
- 条件は変わる(マネックスは2026年10月から変更)。還元率だけで選ばない
- 現実的な判断軸は「自分が普段使っているカード・経済圏に合わせる」
- NISA口座は年単位で変更できる。決められずに始められないのが一番もったいない
証券会社選びは、時間をかけすぎるとそれ自体が疲れてしまいます。完璧な1社を探すより、自分の生活に合うところで始めて、続けながら覚えていくほうが現実的だと思います。
口座を開いたあとの手順は、別の記事で整理しています。→ 新NISAの始め方|口座開設から積立設定までの5ステップ
クレカ積立の仕組みと始め方はこちら。→ クレカ積立のはじめ方
※本記事は特定の商品・金融機関を推奨するものではありません。手数料・還元率・取扱商品・各種条件は変更されることがあり、記載は執筆時点の情報です。最新・正確な条件は必ず各社公式サイトでご確認ください。投資は自己責任で。

コメント